Morada
Rua de Vila Chã nº 542; 3730-401 Vale de Cambra
Morada
Segunda - Sexta: 09.00-13.00; 14.00-18.00
Descubra como o seguro de saúde reduz o IRC em 120%, elimina a TSU e oferece benefícios para a sua equipa.
Aumentar salários ou atribuir novos benefícios às equipa é uma das decisões importantes para reter talento. No entanto, qualquer empresário conhece de cor o peso da carga fiscal em Portugal. Para colocar mais dinheiro no bolso de um colaborador, a empresa acaba por pagar um valor desproporcional em impostos e contribuições.
E se existisse uma solução onde a equipa recebe um benefício de enorme valor real, sem pagar um único cêntimo de IRS ou Segurança Social, e onde a empresa ainda reduz diretamente a fatura de IRC?
Essa solução existe, está prevista na lei e passa pela atribuição correta de um Seguro de Saúde.
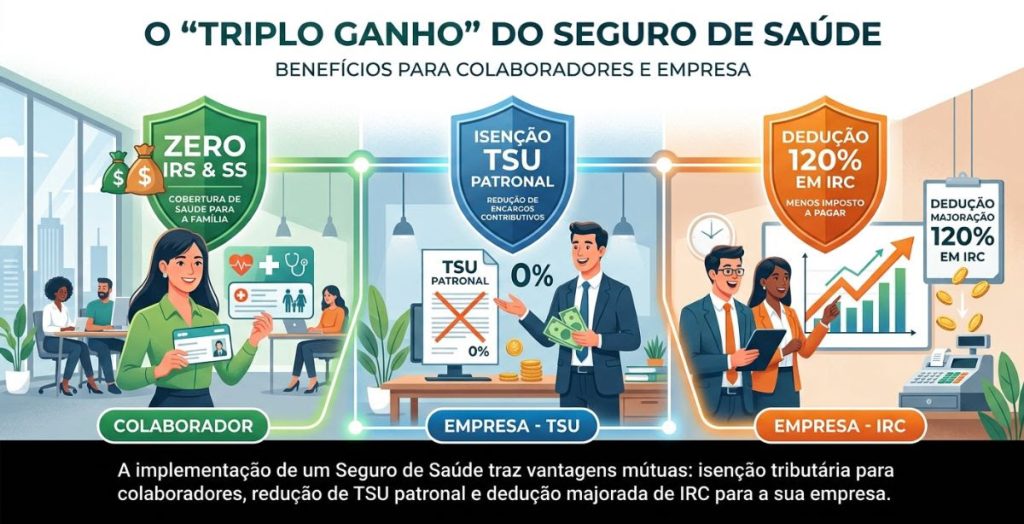
Quando enquadrado como realização de utilidade social, o seguro de saúde funciona como uma das ferramentas de otimização fiscal e financeira mais potentes para qualquer empresa.
Para o colaborador (zero IRS e zero SS):
O valor da apólice suportado pela empresa não é considerado rendimento de trabalho dependente. O trabalhador beneficia de cobertura de saúde sem qualquer retenção na fonte em IRS ou desconto para a Segurança Social.
Para a empresa (Isenção de TSU):
A empresa não paga a taxa contributiva patronal à Segurança Social sobre o montante investido no seguro de saúde.
Para a empresa (benefício em IRC):
O gasto é totalmente aceite como custo fiscal, com majoração de 20%.
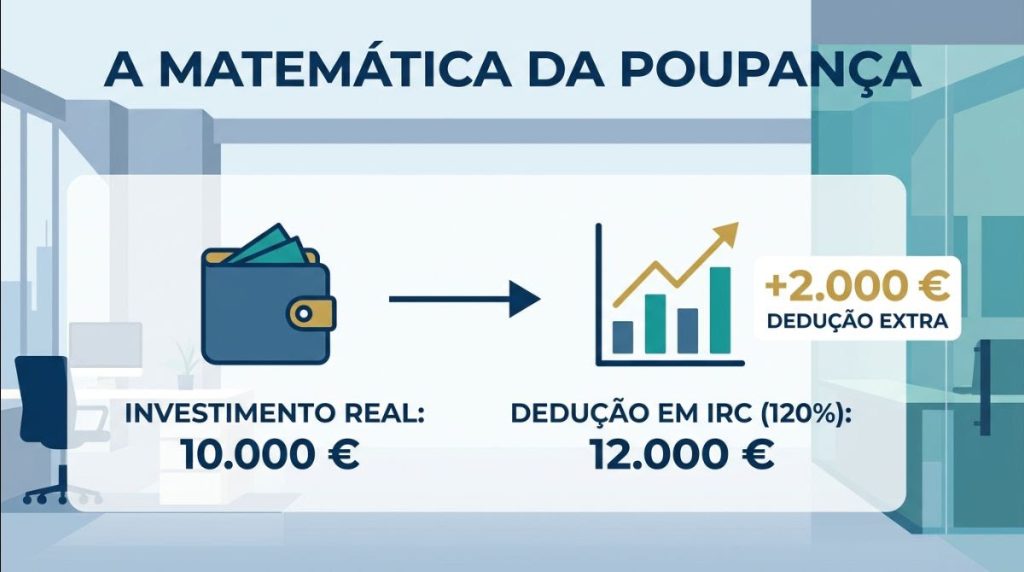
Para perceber a dimensão deste benefício na tesouraria da empresa, analisamos este exemplo simples:
Se uma empresa investir 10.000€ por ano num seguro de saúde de grupo para a equipa:
a) Gasto contabilístico real da empresa: 10.000€
b) Dedução fiscal aceite em IRC (120%): 12.000€
Graças à majoração legal de 20%, a empresa deduz ao lucro para efeitos do apuramento do imposto mais 2.000€ do que aquilo que efetivamente pagou pelo seguro.
Para que seja possível beneficiar deste regime fiscal altamente favorável, sem correr riscos numa futura inspeção da Autoridade Tributária, a lei exige que a atribuição respeite critérios de generalidade e não discriminação:
Generalidade dos trabalhadores permanentes:
Critério objetivo e idêntico:
O seguro de saúde de grupo deixou de ser apenas uma mera prestação social ou uma regalia de Recursos Humanos. Hoje, é um verdadeiro instrumento financeiro e fiscal estratégico que permite valorizar as pessoas, aumentar a competitividade da empresa na atração de talento e otimizar os custos fiscais do negócio.
Antes de renovar a apólice atual ou contratar um novo seguro para a sua equipa, valide com o seu Contabilista Certificado se as condições do contrato cumprem na íntegra os requisitos do artigo 43.º do CIRC. Garantir o enquadramento correto é o passo indispensável para assegurar que a sua empresa aproveita 100% da poupança fiscal a que tem direito.
Mantenha o seu negócio seguro e focado no sucesso.
Inscreva-se na nossa newsletter! Receba informação sobre temas da atualidade e questões contabilísticas, que lhe permitem gerir melhor o seu negócio.