Morada
Rua de Vila Chã nº 542; 3730-401 Vale de Cambra
Morada
Segunda - Sexta: 09.00-13.00; 14.00-18.00
Descubra como o registo de imparidade evita o pagamento indevido de IRC e derrama
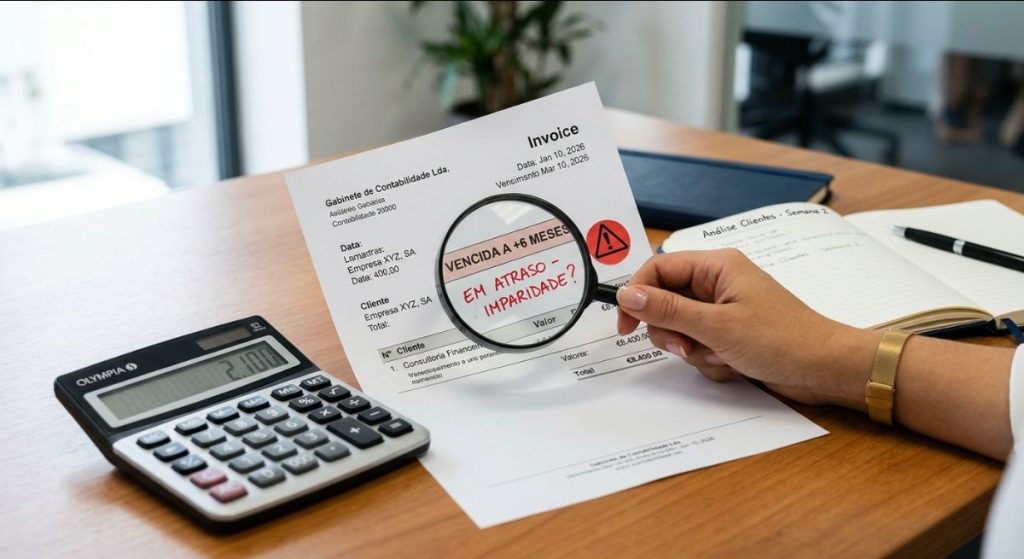
Sabia que a falta de análise destas dívidas pode fazer com que a sua empresa pague IRC e derrama sobre rendimentos que nunca recebeu?
Na fiscalidade, o tempo é um fator determinante. Se não agir no momento certo, o Estado assume que o seu lucro é real e tributa-o normalmente – mesmo que o cliente nunca lhe venha a pagar.

A perda por imparidade é o mecanismo legal para reconhecer formalmente que o valor de uma dívida está em risco de não ser cobrado. Na prática, ao contabilizar a imparidade, esse montante é retirado do lucro tributável do exercício
Este procedimento sinaliza à Autoridade Tributária (AT) que a venda não deve ser tributada no imediato, uma vez que o montante ainda não deu entrada.
Manter faturas antigas não pagas sem o devido registo de imparidades origina um duplo prejuízo para a empresa:
Pagamento de imposto real sobre dinheiro virtual:
A empresa apura a matéria coletável (valor que fica sujeito a imposto) e acaba a pagar 19% de IRC mais Derrama sobre um valor que só existe no papel.
Duplo prejuízo:
A empresa sofre a perda do valor da venda (calote do cliente) e ainda adiciona a essa perda o imposto pago ao Estado por essa mesma venda.
Aqui reside o maior perigo: a dedutibilidade fiscal das imparidades tem prazos legais e exige prova de esforço.
O artigo 28.º-B do Código do IRC permite deduzir a perda por imparidade em função do tempo em mora:
Contudo, existe uma condição essencial que muitos empresários ignoram: é obrigatório provar que a empresa tentou receber a dívida.
Exigências e Alertas Legais:
A) Se a AT inspecionar a sua empresa e não encontrar comprovativos de interpelação, por exemplo cartas registadas, e-mails formais (com recibo de leitura) ou intervenção jurídica, a dedução fiscal será anulada, forçando o pagamento do imposto em falta com juros.
B) Se a imparidade não for contabilizada (total da fatura em dívida) e deduzida no período de tributação em que o prazo ocorre ou no âmbito de um processo judicial/insolvência, perde-se o direito de a deduzir fiscalmente no futuro. Não é possível “guardar” a imparidade para um ano em que dê mais jeito fiscalmente.
Analisar a antiguidade dos saldos dos clientes e registar as imparidades no momento certo evita a entrega de impostos sobre ganhos fictícios ao Estado. Recomenda-se o acompanhamento por parte do seu Contabilista Certificado para garantir a correta otimização fiscal