Morada
Rua de Vila Chã nº 542; 3730-401 Vale de Cambra
Morada
Segunda - Sexta: 09.00-13.00; 14.00-18.00
Saiba como regularizar e recuperar o IVA pago em devoluções, descontos e cancelamentos
Quando uma venda é alterada após a sua realização, seja por devolução de mercadoria, concessão de um desconto comercial ou cancelamento de contrato, muitas empresas e IPSS acabam por perder dinheiro ao não regularizarem devidamente o IVA liquidado junto da Autoridade Tributária (AT).
Contudo, o Código do IVA (CIVA) prevê mecanismos específicos para recuperar este imposto de forma totalmente legal. Neste artigo, explicamos quais os prazos legais a cumprir e qual o requisito obrigatório para garantir que a sua empresa consegue reaver o IVA.
A Nota de Crédito é o documento legalmente indicado, quando a venda efetivamente ocorreu e produziu efeitos, mas foi alterada posteriormente por devolução, desconto ou cancelamento.
Nota importante: As novas orientações da AT já se encontram em vigor, mas contam com um período de adaptação até 31 de dezembro de 2026.
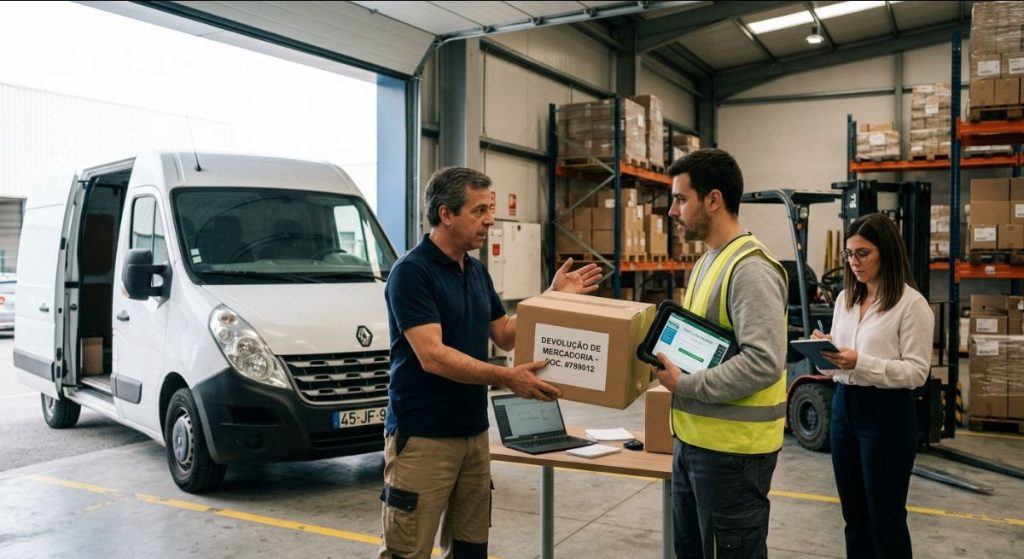
Ao contrário da anulação de faturas por meros erros cadastrais (nº 2 do artigo 78º do Código do IVA), como incorreções no NIF ou na morada, a Nota de Crédito deve ser emitida quando a operação comercial efetivamente existiu e produziu efeitos, mas foi posteriormente modificada
A emissão da nota de crédito é o procedimento correto sempre que ocorra:
a) Devolução de mercadorias: parcial ou total dos bens adquiridos, pelo cliente, por razões de qualidade ou outras;
b) Rescisão ou resolução do contrato: extinção de contratos de fornecimento ou prestação de serviços por motivos contratuais ou legais;
c)Abatimentos ou descontos supervenientes: concessão de descontos comerciais ou abates concedidos após a emissão da fatura inicial;
d) Invalidade ou redução da operação: situações contratuais que determinem a redução do valor tributável da venda.
A regularização do imposto a favor da empresa nestes casos tem natureza facultativa (podendo optar por não o fazer), mas obedece a prazos e regras declarativas estritas.
Prazo de emissão e retificação:
– a faculdade de retificar o imposto anteriormente liquidado a mais pode ser exercida até ao final do período de imposto seguinte àquele em que ocorreram os factos que motivaram a alteração.
Inscrição na Declaração Periódica:
– a faculdade de retificar o imposto anteriormente liquidado a mais pode ser exercida até ao final do período de imposto seguinte àquele em que ocorreram os factos que motivaram a alteração.
Exemplo prático:
Se realizou uma venda em janeiro e o cliente devolveu parte dos bens em abril (tendo a empresa emitido a Nota de Crédito e devolvido o dinheiro nesse mês de abril), a regularização do IVA deve ser efetuada no campo 40 da declaração periódica de abril ou da declaração periódica de maio.
Para que uma empresa possa deduzir legitimamente o IVA que tinha entregue ao Estado na venda original, a lei impõe uma condição indispensável:
A regra mais importante:
Nos termos do n.º 5 do artigo 78.º do Código do IVA, a regularização do imposto só pode ser efetuada quando a empresa / IPSS tiver na sua posse prova de que o cliente tomou conhecimento da retificação ou de que foi reembolsado do imposto.
O risco de incumprimento:
Sem esta prova material, a dedução do IVA é considerada indevida pela Autoridade Tributária. Não basta emitir a Nota de Crédito no programa de faturação; é obrigatório obter e arquivar a prova desse conhecimento ou reembolso.
Para garantir o cumprimento estrito das regras fiscais em devoluções e descontos, implemente os seguintes procedimentos:
1. Ligue os documentos
Garanta que todas as Notas de Crédito emitidas por devolução façam referência explícita e inequívoca à fatura original.
2. Associe comprovativos de pagamento
Sempre que reembolsar o cliente, guarde o comprovativo bancário onde conste a ligação direta à Nota de Crédito emitido.
3. Respeite a janela temporal
Garanta que a sua contabilidade submete as regularizações do IVA dentro do prazo legal (no mês do facto ou no mês seguinte).
Inscreva-se na nossa newsletter! Receba informação sobre temas da atualidade e questões contabilísticas, que lhe permitem gerir melhor o seu negócio.